Stromsteuer in Deutschland
Eine bundesweite Verbrauchsteuer auf Strom. Unternehmen des Produzierenden Gewerbes und der Land- und Forstwirtschaft holen sich fast alles davon zurück.
Steuersatz für alle Stromverbraucher
nach Erstattung gemäß § 9b StromStG
Verfasst von Julian Zurmühl, geprüft von Mathias Zurmühl
Stand , Rechtsstand 2026 geprüft
Das Wichtigste in Kürze
- Die Stromsteuer beträgt 2,05 ct/kWh (20,50 €/MWh), seit 2003 unverändert.
- Produzierendes Gewerbe und Land- und Forstwirtschaft erhalten 2,00 ct/kWh zurück (§ 9b StromStG), seit 2026 dauerhaft. Abzüglich 250 € Selbstbehalt im Jahr.
- Antrag mit Formular 1453 beim Hauptzollamt über das Zoll-Portal, bis zum 31. Dezember des Folgejahres.
- Eigenverbrauch aus Erneuerbaren, Kraftwerkseigenverbrauch und kleine Anlagen bis 2 MW sind von der Stromsteuer befreit (§ 9 StromStG).
Wie hoch ist die Stromsteuer in Deutschland?
Die Stromsteuer beträgt 2,05 ct/kWh (20,50 €/MWh) und ist seit 2003 unverändert. Sie ist eine indirekte Verbrauchsteuer nach § 3 StromStG; Energieversorger führen sie ab und geben sie über die Stromrechnung an alle Verbraucher weiter. Auch Strom aus erneuerbaren Energien unterliegt grundsätzlich der Stromsteuer, kann unter bestimmten Voraussetzungen aber befreit sein.
Stromsteuer im Strompreis
Für Industriekunden kostet Strom rund 18 ct/kWh, davon 2,05 ct Stromsteuer. Mit der Entlastung nach § 9b StromStG sind es rund 16 ct/kWh.
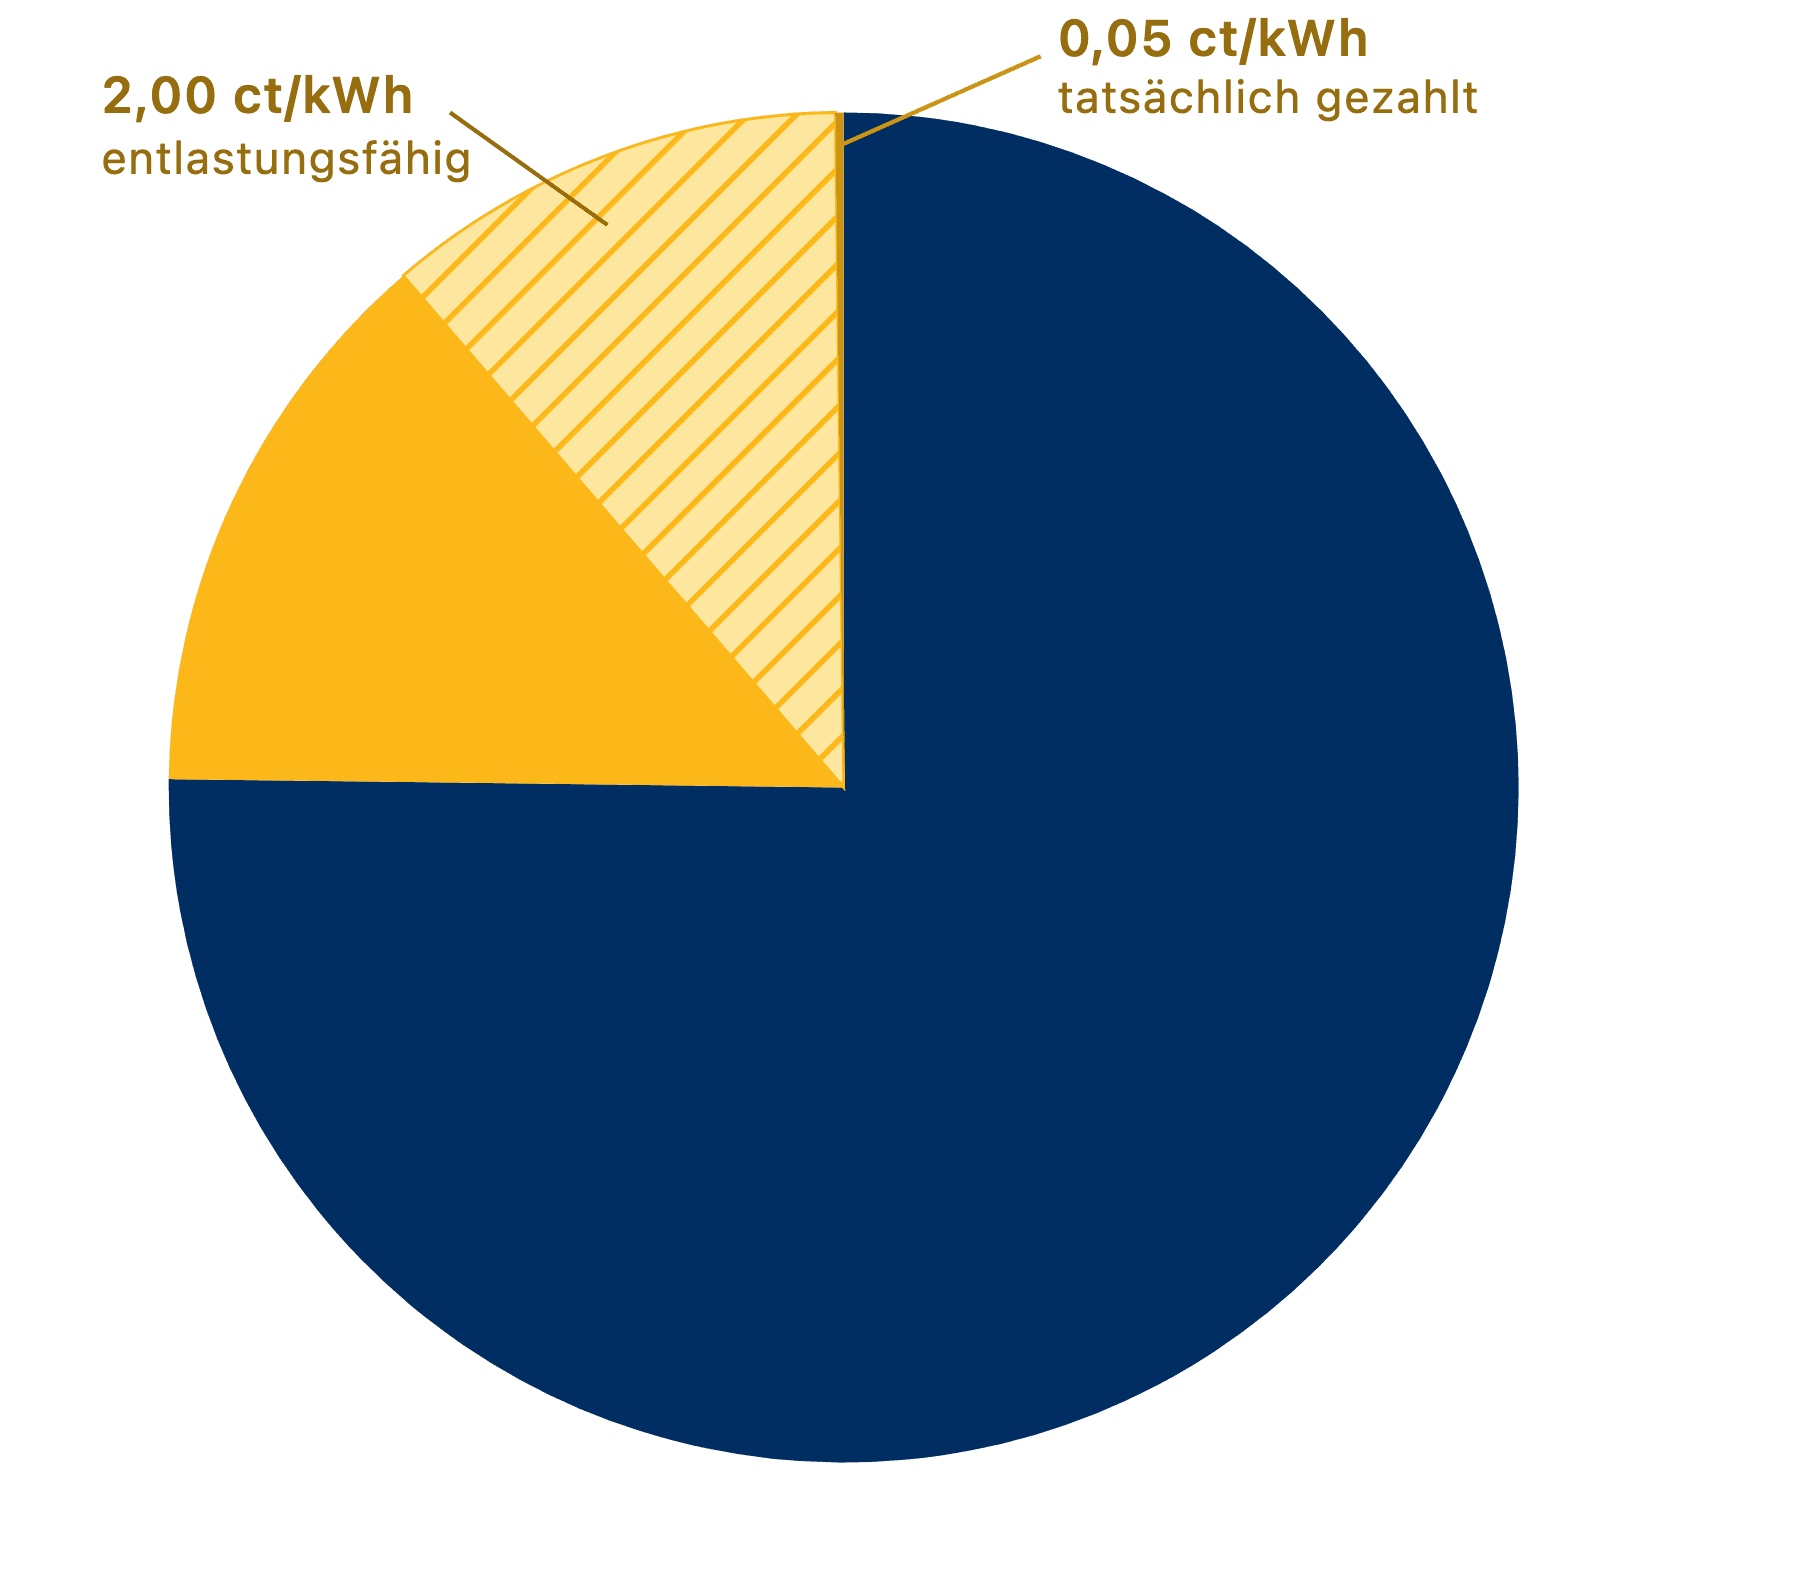
13,55 ct/kWh (75,2 %)
2,43 ct/kWh (13,5 %): KWKG, Offshore-Netz, § 19 StromNEV, Konzessionsabgabe
2,00 ct/kWh, reduziert den Satz von 2,05 auf 0,05 ct/kWh (EU-Minimum)
0,05 ct/kWh (0,3 %)
Quelle: BDEW-Strompreisanalyse, Januar 2026. Industriekunden 160.000 bis 20 Mio. kWh/a, Mittelspannung. Summe 18,03 ct/kWh.
Stromsteuererstattung: So bekommen Unternehmen die Stromsteuer zurück
Die Stromsteuererstattung (auch Stromsteuer-Rückerstattung, offiziell Steuerentlastung nach dem Stromsteuergesetz) holt berechtigten Unternehmen die gezahlte Stromsteuer ganz oder teilweise vom Hauptzollamt zurück. Sie wird nachträglich beantragt, meist für das vergangene Kalenderjahr, auf Wunsch auch unterjährig. Wer berechtigt ist und wie viel es gibt:
Wer ist berechtigt?
- C–F
- Produzierendes Gewerbe: Verarbeitendes Gewerbe, Bergbau, Bau, Energie- und Wasserversorgung
- A
- Land- und Forstwirtschaft inkl. Klasse 05.02 (Teichwirtschaft und Fischzucht)
Maßgeblich ist die Einordnung Ihres Unternehmens nach dem WZ-Code 2003, der amtlichen Klassifikation der Wirtschaftszweige. Nicht berechtigt: Dienstleistungen, Handel, Gastronomie. Bei mehreren Tätigkeiten muss der produzierende Anteil überwiegen, also mehr als 50 % ausmachen (mehr dazu).
Wie viel wird erstattet?
- Produzierendes Gewerbe, Land- und Forstwirtschaft
- 2,00ct/kWh, abzüglich 250 € Selbstbehalt im Jahr§ 9b StromStG
- Elektrolyse, Metallerzeugung und -bearbeitung, Glas, Keramik, Zement, Kalk, Gips, chemische Reduktion
- 2,05ct/kWh, vollständig, ohne Selbstbehalt§ 9a StromStG
Stromsteuer berechnen: Formel und Rechenbeispiele
Gezahlte Stromsteuer = Jahresverbrauch × 2,05 ct/kWh. Erstattung nach § 9b = Jahresverbrauch × 2,00 ct/kWh, abzüglich 250 € Selbstbehalt. Bei 500.000 kWh sind das 10.000 € minus 250 €, also 9.750 € Erstattung.
| Jahresverbrauch | Gezahlte Stromsteuer | Erstattung nach § 9b |
|---|---|---|
| 12.500 kWh (Selbstbehalt aufgezehrt) | 256 € | 0 € |
| 50.000 kWh (Handwerksbetrieb) | 1.025 € | 750 € |
| 500.000 kWh (Rechenbeispiel) | 10.250 € | 9.750 € |
| 2.000.000 kWh (Mittelstand) | 41.000 € | 39.750 € |
| 10.000.000 kWh (Industrie) | 205.000 € | 199.750 € |
Bis 12.500 kWh Jahresverbrauch zehrt der Selbstbehalt die Erstattung auf. Für Prozesse nach § 9a StromStG werden die vollen 2,05 ct/kWh ohne Selbstbehalt erstattet.
So beantragen Sie die Stromsteuererstattung
Der Antrag geht mit Formular 1453 an das zuständige Hauptzollamt, seit 2025 nur noch elektronisch über das Zoll-Portal. Beantragt wird meist für das abgelaufene Kalenderjahr. Unter bestimmten Voraussetzungen geht es auch unterjährig, für das Halbjahr, Quartal oder den Monat (§ 17b Abs. 2 StromStV).
Berechtigung klären
Ordnen Sie Ihr Unternehmen nach dem WZ-Code 2003 ein. Begünstigt sind die Abschnitte A und C bis F.
- WZ 2003
Strommengen zusammenstellen
Die Verbrauchsmengen des Antragszeitraums aus Rechnungen oder eigener Messung. Begünstigt ist nur selbst verbrauchter Strom; an Dritte weitergeleitete Mengen werden abgegrenzt. Strom, den etwa Handwerker bei Arbeiten für Sie in Ihrem Betrieb nutzen, zählt als eigener Verbrauch (§ 17b Abs. 4 StromStV).
- Stromrechnungen
- Zählerstände
Antrag einreichen
Mit Anlagen an das zuständige Hauptzollamt. Es prüft den Antrag und zahlt die Entlastung aus. Liegt die Entlastung über 100.000 € im Jahr (in landwirtschaftlicher Primärerzeugung, Fischerei und Aquakultur über 10.000 €), ist bis 30. Juni des Folgejahres zusätzlich die EnSTransV-Erklärung fällig.
- Formular 1453
- Zoll-Portal
Frist
31. Dezember des Folgejahres
Für den Verbrauch 2025 also bis 31.12.2026.
Ihre Stromsteuererstattung schätzen
Stromverbrauch einstellen, Erstattung nach § 9b StromStG ablesen. Das Ergebnis ist eine Schätzung; die genaue Höhe hängt von WZ-Code, Verwendung und Messung ab.
Zwei Wege zum Antrag
LHM übernimmt den Antrag
Unsere Steuerberater prüfen die Berechtigung, stellen den Antrag und klären Rückfragen des Hauptzollamts. Sie brauchen kein eigenes Zoll-Portal-Konto und kein ELSTER-Zertifikat.
Kostenloses Erstgespräch anfragenSelbst beantragen
Mit der LHM-App Schritt für Schritt, ebenfalls ohne eigenen Zoll-Portal-Zugang. Oder direkt über das Zoll-Portal mit eigenem Konto.
Zur LHM-AppStromsteuerbefreiung (§ 9 StromStG)
Eine Stromsteuerbefreiung nach § 9 StromStG bedeutet, dass Strom von vornherein steuerfrei aus dem Netz oder einer Erzeugungsanlage entnommen wird. Das betrifft vor allem die Eigenversorgung aus erneuerbaren Energien, den Kraftwerkseigenverbrauch und Notstromaggregate. Anders als bei der Entlastung (§ 9a/§ 9b StromStG) wird die Steuer also nicht erst gezahlt und dann auf Antrag erstattet.
Steuerfreie Entnahme
- Eigenverbrauch aus Erneuerbaren (Wind, Solar, Erdwärme, Wasserkraft bis 10 MW) am Erzeugungsort, bei Anlagen über 2 MW nach § 9 Abs. 1 Nr. 1 StromStG
- Strom zur Stromerzeugung (Kraftwerkseigenverbrauch)
- Kleine EE-/KWK-Anlagen bis 2 MW im räumlichen Zusammenhang (bis 4,5 km)
- Notstromanlagen (ohne Erlaubnis)
Elektromobilität und Ladestrom (neu seit 2026)
- Ladepunktbetreiber gelten nicht mehr als Versorger (§ 5a StromStG), keine Versorgerpflichten mehr
- Bidirektionales Laden (Vehicle-to-Grid): kein Versorgerstatus, keine Steuerentstehung
- PV/KWK und Ladesäule: Strom am Ladepunkt gilt als Selbstverbrauch des Betreibers, Steuerbefreiung nach § 9 Abs. 1 Nr. 3 greift (bis 2 MW, im Umkreis von 4,5 km)
- Flurförderfahrzeuge (Gabelstapler etc.) bleiben von der E-Mobilität-Ausnahme ausgenommen
Welche Erlaubnis brauchen Sie?
Das hängt von Anlage und Befreiungstatbestand ab. § 10 StromStV legt fest, wann die allgemeine Erlaubnis ohne Antrag genügt.
| Keine Erlaubnis§ 9 Abs. 4 StromStG | Notstromanlagen und die übrigen Befreiungen nach § 9 Abs. 1 Nr. 4 bis 6 StromStG. |
| Allgemeine Erlaubnisohne Antrag, § 10 StromStV | Wind-, Solar-, Wasserkraft- und Erdwärmeanlagen bis 1 MW. Hocheffiziente KWK-Anlagen unter 1 MW mit Eintrag im Marktstammdatenregister. Seit 2026 auch der Kraftwerkseigenverbrauch von Wind- und Solaranlagen am Ort der Erzeugung ohne Nutzung des öffentlichen Netzes (§ 10 Abs. 3 StromStV). Schon länger allgemein erlaubt: Landstrom für Wasserfahrzeuge (§ 9 Abs. 3 StromStG). |
| Förmliche EinzelerlaubnisAntrag beim Hauptzollamt | Die übrigen Fälle des § 9 Abs. 1 Nr. 1 bis 3 StromStG: EE- und KWK-Anlagen zwischen 1 und 2 MW, EE-Anlagen über 2 MW und der Kraftwerkseigenverbrauch anderer Anlagen. |
Vertiefung
- KWK-Anlagen seit 2026CO₂-Kriterium, allgemeine Erlaubnis unter 1 MW, § 53/§ 53a EnergieStG
- Wind- und SolaranlagenErlaubnis, Meldung steuerfreier Mengen und Steueranmeldung 2026
- Erzeugungsanlagen im ÜberblickVoraussetzungen und Antragstellung für Wind, Solar und KWK
Wofür wird die Stromsteuer verwendet?
Die Stromsteuer wird seit dem 1. April 1999 auf Basis des Stromsteuergesetzes (StromStG) erhoben. Sie kam mit der Ökologischen Steuerreform und folgt dem Prinzip des doppelten Nutzens: Anreize zum Energiesparen auf der einen, niedrigere Lohnnebenkosten auf der anderen Seite.
Die Einnahmen fließen in den Bundeshaushalt und finanzieren als Bundeszuschuss die gesetzliche Rentenversicherung. Laut einer DIW-Studie (2019) ist der Rentenbeitragssatz dadurch um 1,2 Prozentpunkte niedriger als ohne die Reform. Erhoben wird die Steuer bei Entnahme des Stroms aus dem Versorgungsnetz, zuständig ist das Hauptzollamt. 2024 sank das Aufkommen auf 5,2 Mrd. €, weil das Strompreispaket die Entlastung nach § 9b von 5,13 auf 20 €/MWh anhob.
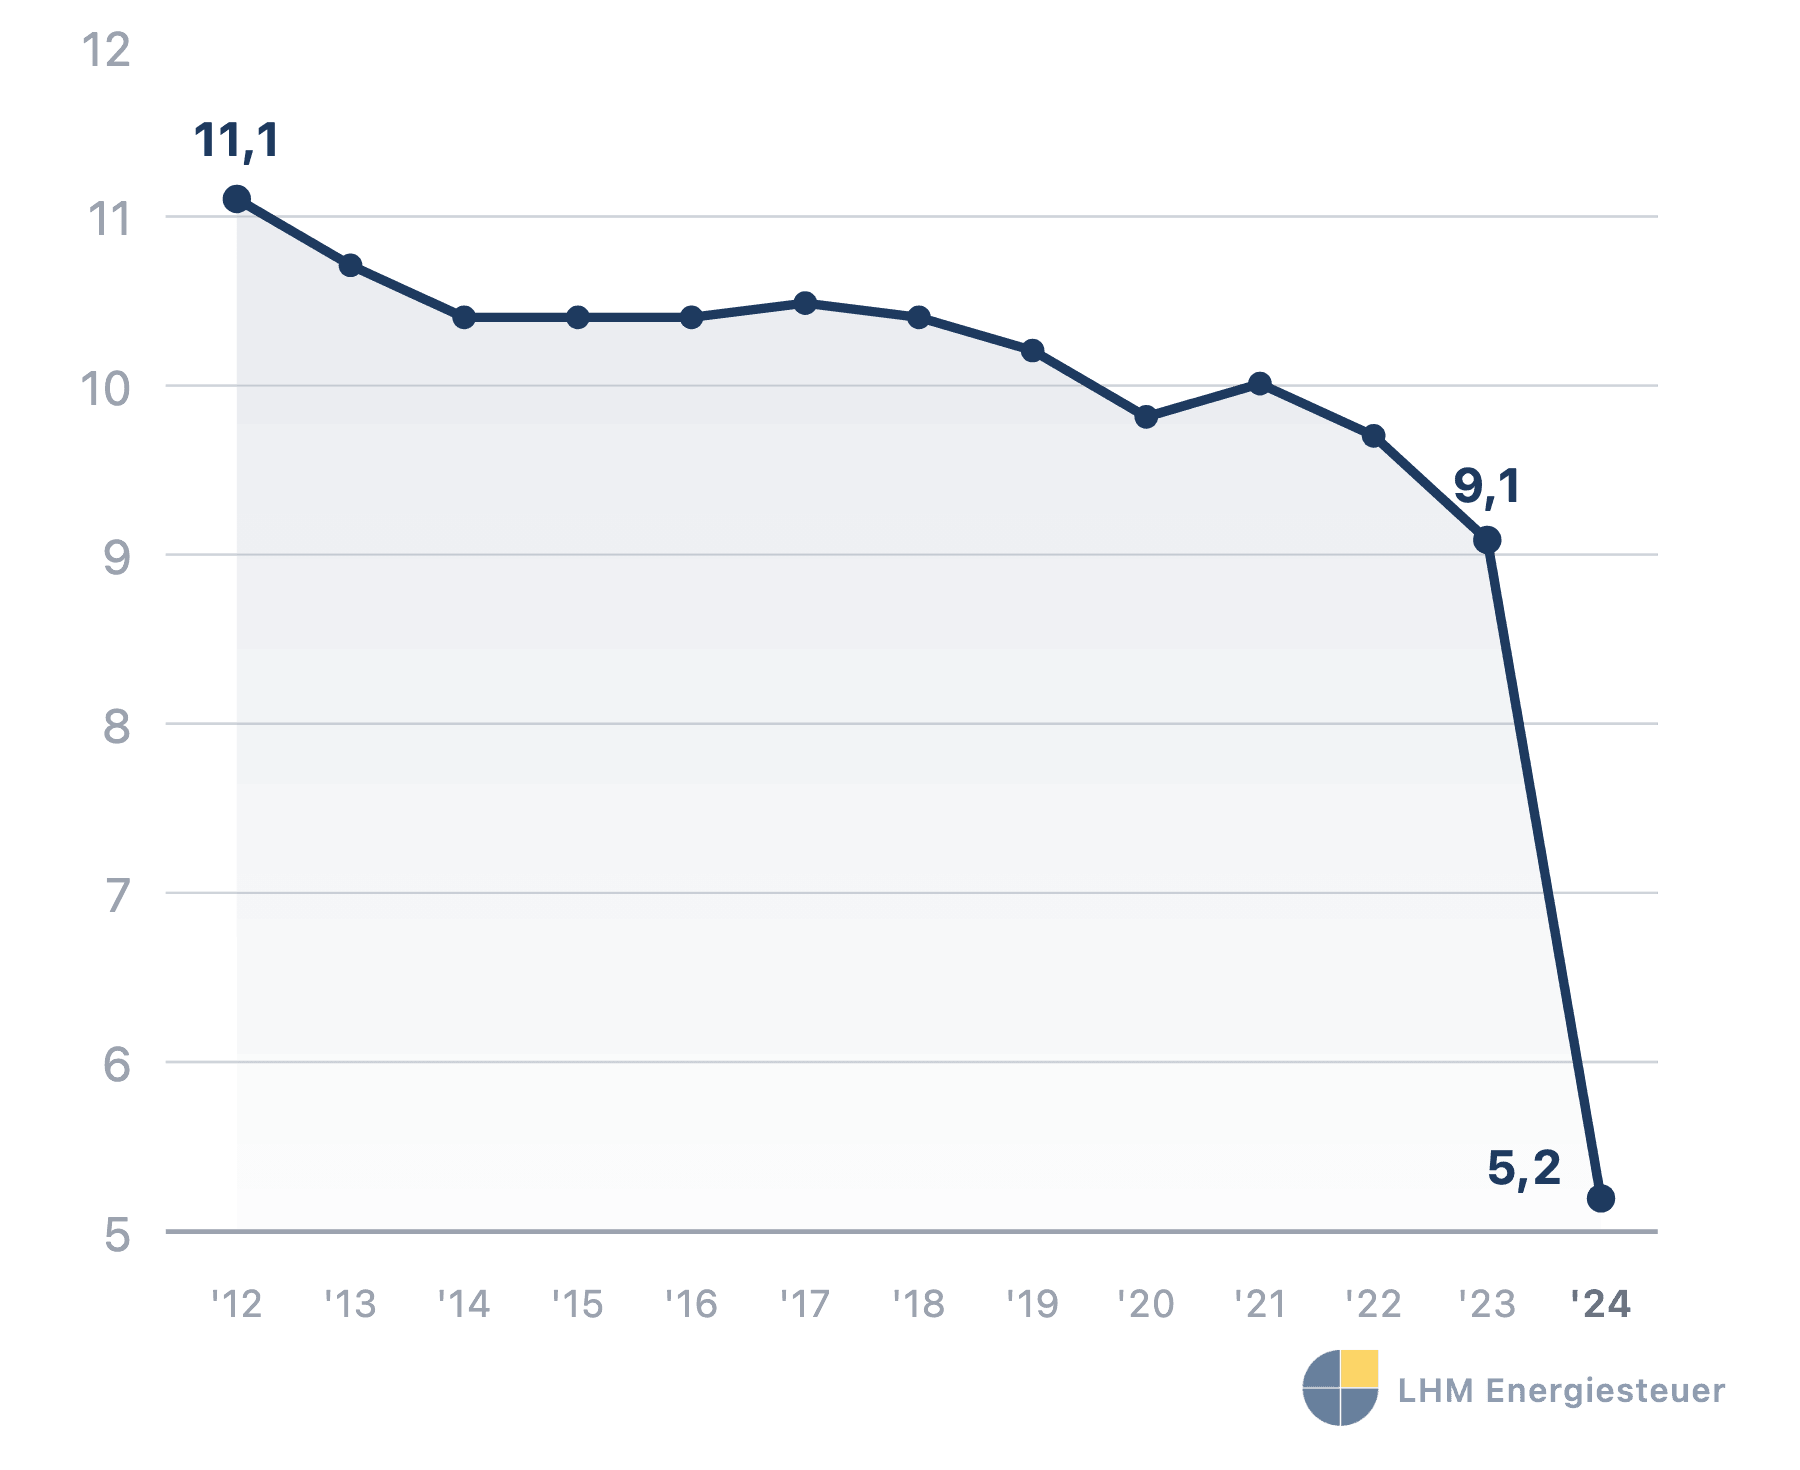
Entwicklung der Stromsteuer seit 1999
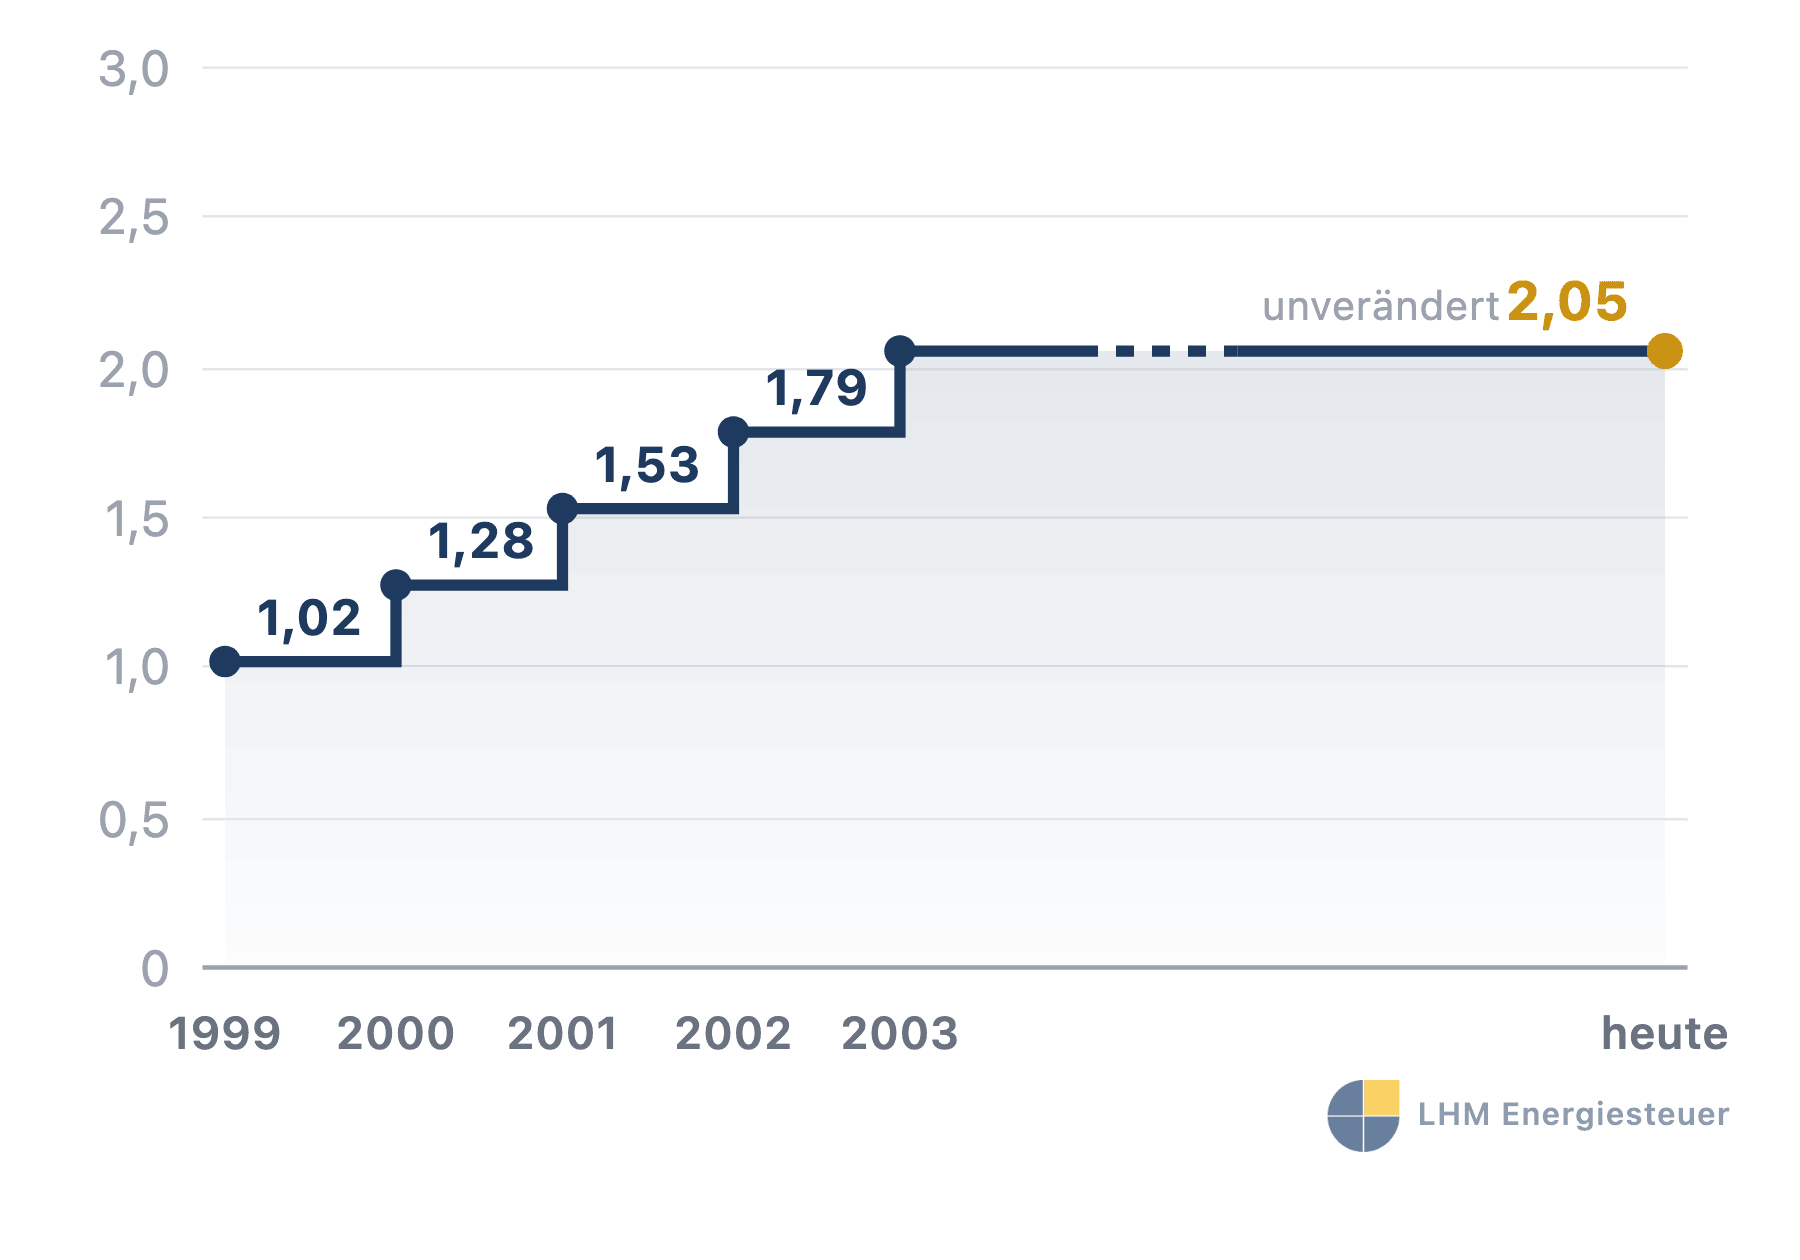
Eingeführt mit 1,02 ct/kWh, stieg der Satz bis 2003 schrittweise auf 2,05 ct/kWh, im Rahmen des Gesetzes zur Fortentwicklung der ökologischen Steuerreform. Eine Absenkung auf den EU-Mindeststeuersatz von 0,05 ct/kWh für alle wird immer wieder diskutiert, zuletzt im Koalitionsvertrag 2025.
Quelle: StromStG
Steuerberater statt Agentur
Viele Anbieter versprechen schnelle Erstattungen. Als spezialisierte Steuerberatungsgesellschaft bieten wir Ihnen jedoch etwas Wichtigeres: Echte Rechtssicherheit.
- Rechtssicherheit
- Als Steuerberatungsgesellschaft haften wir für unsere Beratung. Agenturen bieten diesen Schutz oft nicht.
- Fachliche Tiefe
- Wir kennen nicht nur die Antragsformulare, sondern die Gesetzeslage hinter Entlastungsparagraphen wie §§ 51, 53a, 54 EnergieStG und §§ 9a, 9b StromStG.
- Alle Entlastungen im Blick
- Neben § 9b prüfen wir § 9a, die Befreiungen nach § 9 StromStG und die Energiesteuer, damit keine Entlastung übersehen wird.
LHM Energiesteuer Steuerberatungsgesellschaft mbH · 15+ Jahre Erfahrung · Mitglied der Steuerberaterkammer Stuttgart
Häufig gestellte Fragen zur Stromsteuer
Verwandte Themen
Energiesteuer: Alle Steuersätze 2026
Aktuelle Energiesteuersätze für Benzin, Diesel, Erdgas, Heizöl und Flüssiggas mit Entlastungsmöglichkeiten.
StromStG und EnergieStG: Paragrafen erklärt
Was § 9, § 9a, § 9b StromStG und die §§ 51 bis 55 EnergieStG regeln, mit Formular und Gesetzestext.
Formulare für die Rückerstattung
Welches Zoll-Formular für welche Entlastung: 1453, 1118, 1139 und mehr im Überblick.
Bereit für Ihre Erstattung?
Kostenloses Erstgespräch, danach prüfen wir Ihre Unterlagen und stellen den Antrag über das Zoll-Portal. Antwort meist innerhalb von 24 Stunden.